


Business /
Automobile /
02/11/2026
Alerte orange sur les obligations Stellantis
L’action Stellantis n’a jamais valu aussi peu cher. Mais le vrai signal d’alarme vient du marché obligataire, où la dette du groupe se traite déjà comme celle d’un émetteur spéculatif.
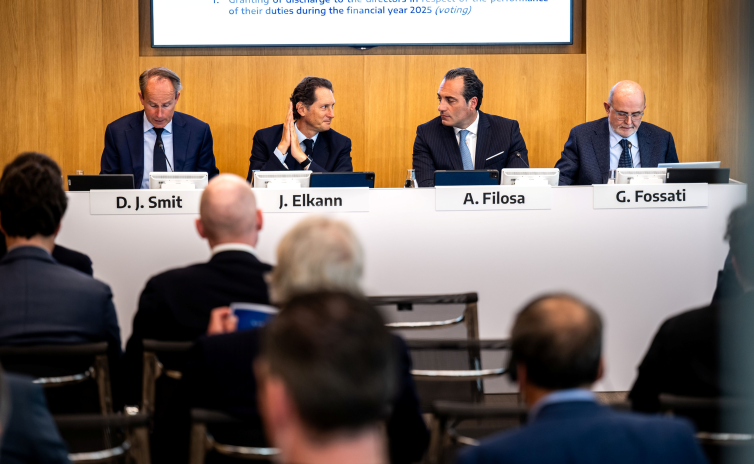
Présentation des résultats annuels de Stellantis, en avril 2026 (photo D.R.).
- Ce qu’il faut savoir. Les actions Stellantis ont touché le 23 octobre un plus bas à 3,55 euros, qui ramenait la capitalisation du groupe à 10,3 milliards d’euros. Le bond de 15,4 % de mercredi, après la publication du troisième trimestre, rogné de quelques pour cent jeudi et vendredi, lui en a rendu près de deux, à 12 milliards. Il doit autant au rachat de positions vendeuses déclarées pour près de 10 % du capital qu’à des comptes meilleurs que prévu. Les créanciers, eux, ont toujours de quoi faire grise mine. En mars, le troisième constructeur mondial avait placé sans peine 5 milliards d’euros d’obligations hybrides perpétuelles, dont une tranche de 2,2 milliards au coupon de 6,25 % et une autre de 1,8 milliard à 6,875 %, avec une prime de 390 à 430 points de base au-dessus du Bund. Sept mois plus tard, ces titres émis au pair (c’est-à-dire 100) se traitaient encore autour de 84,5 avant de passer sous 79,5 à la veille de la publication, soit un rendement de 9,36 %, en hausse de 50 points de base en quelques jours. La dette senior n’est pas épargnée. Le 16 septembre, Stellantis a dû payer 6,75 % sur cinq ans et 7,40 % sur dix ans pour lever 2,5 milliards de dollars à New York, là où sa filiale de financement américaine plaçait encore en juin du papier à cinq ans à 5,8 %, et là où le groupe lui-même empruntait en euros à 3,875 % sur six ans en juin 2025. Dès le mois d’août, Bloomberg rangeait le groupe parmi les quelque 100 milliards de dollars d’obligations "investment grade" dont le spread dépasse la courbe des émetteurs notés BB. Autrement dit, le marché a déjà prononcé la dégradation que Moody’s (Baa3) et S&P (BBB-, perspective négative) n’ont pas osée depuis février.
- Pourquoi il faut relativiser ces chiffres. Le paradoxe est que le bilan n’a rien d’un bilan en détresse. Au 30 septembre, Stellantis affichait encore 32,5 milliards d’euros de trésorerie et de titres de placement, auxquels s’ajoutaient 13,9 milliards de lignes de crédit confirmées non tirées. Ses capitaux propres dépassaient 53 milliards à fin juin. Ses liquidités industrielles disponibles ressortaient à 42,7 milliards. Mais cette embellie doit tout aux obligations hybrides, comptabilisées en fonds propres, dont les 4,9 milliards encaissés en mars masquent une consommation de cash qui s’accélère. Après 921 millions au premier semestre, le groupe a brûlé 4 milliards au troisième trimestre, là où les analystes en attendaient 3,4, soit 4,9 milliards depuis le 1er janvier. La dette brute atteint 56 milliards, dont 30 milliards portés par les filiales de financement, et les lignes de crédit disponibles ont fondu de 4,1 milliards depuis le début de l’année. Le trimestre, plombé par des livraisons en recul de 12 % en Amérique du Nord et par une perte opérationnelle de 311 millions en Europe, où la guerre des prix fait rage, n’a donc rien inversé. Antonio Filosa a confirmé ses objectifs 2026 et son directeur financier, Joal Laranjo, promet de dépasser les 6 milliards d’économies annuelles visées pour 2028. Mais le retour dans le vert n’est toujours promis que pour 2027. Pour s’en tenir au consensus d’une consommation de cash limitée à 3 milliards sur l’année, il faudrait encaisser près de 2 milliards au quatrième trimestre, que le groupe annonce lui-même alourdi par le coût des puces mémoire et des rappels. En attendant, chaque milliard emprunté coûte deux fois plus cher qu’il y a dix-huit mois.
- Entre les lignes. Pour les trois actionnaires de référence, l’addition donne toujours le vertige. Au sommet de mars 2024, quand le titre frôlait 27 euros, la participation de 15,5 % d’Exor pesait quelque 12 milliards d’euros. Elle en valait 1,6 milliard au plus bas du 23 octobre et 1,9 milliard en fin de semaine. Les 7,7 % détenus par la famille Peugeot sont passés de 6 milliards à 800 millions, avant de remonter un peu au-dessus de 900 millions. Les 6,6 % de Bpifrance, qui valaient 5,2 milliards, n’en représentent plus que 800 millions. Le rebond de la semaine a rendu quelque 500 millions aux trois actionnaires fondateurs. Il leur en manque encore 4,5 milliards depuis le 1er janvier.
Cette semaine, dans la rubrique Business
Mais aussi