


Business /
Finance /
16/11/2026
L’actionnaire belge de BNP Paribas prépare sa sortie
Bruxelles s’interroge sur le sort de ses 5,7 % de BNP Paribas, un bloc de 5,4 milliards d’euros. La banque ne peut rester spectatrice et pourrait même se porter acquéreur de ses propres titres.
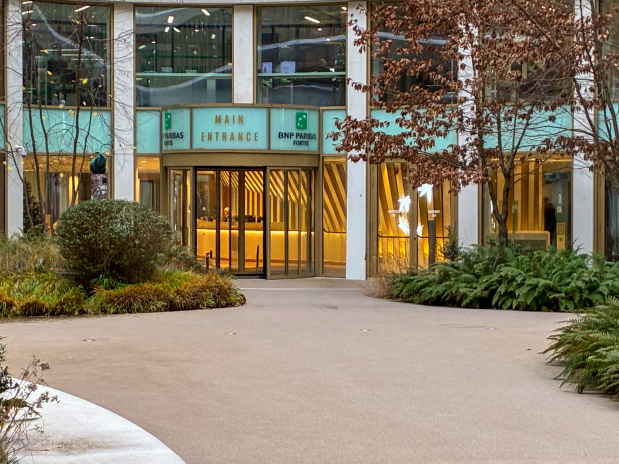
Les bureaux de BNP Paribas Fortis, à Bruxelles (photo Michael Nguyen/NurPhoto/AFP).
- Ce qu’il faut comprendre. Le 21 octobre, Bloomberg révélait que l’idée de céder les 5,7 % de BNP Paribas détenus par l’État belge faisait son chemin au sein du gouvernement de Bart De Wever. Cinq jours plus tard, le vice-Premier ministre libéral David Clarinval enfonçait le clou dans L’Echo, qualifiant cet actif de "non stratégique" et se disant ouvert, sur le principe, à une vente partielle ou totale. Ce bloc, hérité du sauvetage de Fortis en 2009 et ramené par étapes de 11,6 % à son niveau actuel, pèse quelque 5,4 milliards d’euros. Rien n’est tranché pour autant. La coalition au pouvoir a d’autres urgences, à commencer par la cession de 20 % de Belfius, pour laquelle une offre ferme est sur la table, et un budget qui doit trouver 10 milliards d’ici 2029. L’an dernier déjà, vendre du BNP Paribas pour financer un fonds de défense avait été écarté. Le moment est mal choisi : le titre a abandonné près d’un quart de sa valeur depuis son pic de l’été. Vendre reviendrait à renoncer aux 465 millions d’euros de dividendes encaissés en 2025 pour économiser 250 millions de charges d’intérêts. Beaucoup y voient surtout un plan B si Belfius ne rapportait pas les 2 milliards espérés.
- Pourquoi c’est important. Pour BNP Paribas, le dossier est tout sauf secondaire. L’État belge figure parmi les tout premiers actionnaires de la banque, aux côtés de BlackRock et d’Amundi, et le seul à incarner une présence de long terme dans un capital flottant à près de 87 %. La Belgique n’est pas non plus un marché comme les autres. BNP Paribas Fortis y a dégagé 3,7 milliards d’euros de revenus l’an dernier, soit 7,3 % du total du groupe, et son résultat avant impôt a bondi de 30 % au troisième trimestre, à 460 millions d’euros. La présence de la SFPI au capital a longtemps servi de garantie politique à l’ancrage belge de la filiale. Son retrait soulève d’abord une question boursière. Un bloc de 5,4 milliards forme un surplomb qui plafonne le cours tant qu’il n’est pas placé, et un placement accéléré de cette taille ne se ferait pas sans décote. Il soulève ensuite une question de contrôle. Berlin a vendu en septembre 2024 un bloc de 4,5 % de Commerzbank qui a atterri chez UniCredit, avec les suites que l’on sait.
- Entre les lignes. Reste une option que personne n’évoque à voix haute, celle d’un rachat du bloc par BNP Paribas elle-même. L’idée n’a rien d’extravagant. Les deux parties ont déjà traité ensemble en 2013, quand la banque a repris à la SFPI ses 25 % de BNP Paribas Fortis pour 3,25 milliards. NatWest a racheté à plusieurs reprises des blocs au Trésor britannique et AIB a fait de même avec l’État irlandais. La banque lance ces jours-ci un programme de rachat de 1,3 milliard d’euros au titre de 2026 et présentera le 2 février un plan 2030 qui doit relever le retour de capital aux actionnaires. Acheter ses propres titres à 0,9 fois les fonds propres tangibles serait relutif pour tous les autres actionnaires. La liquidité n’est pas un obstacle, l’opération pesant à peine plus de 1 % de la réserve du groupe. La solvabilité en est un. Un rachat intégral consommerait près de 70 points de base de CET1 et ramènerait le ratio sous 12,5 %, en deçà de l’objectif de 13 %, sans compter le feu vert indispensable de la BCE. D’où l’idée d’un rachat par tranches, étalé sur deux ou trois ans, qui permettrait à Bruxelles de sortir sans décote et à Jean-Laurent Bonnafé de transformer une menace en aubaine.
Cette semaine, dans la rubrique Business
Mais aussi