


Télécoms : le satellite entre dans la poche des abonnés
Longtemps réservé aux marins, aux militaires et aux aventuriers, le téléphone satellite est en train de se fondre dans nos smartphones, grâce à l’essor des constellations en orbite basse. Décryptage.
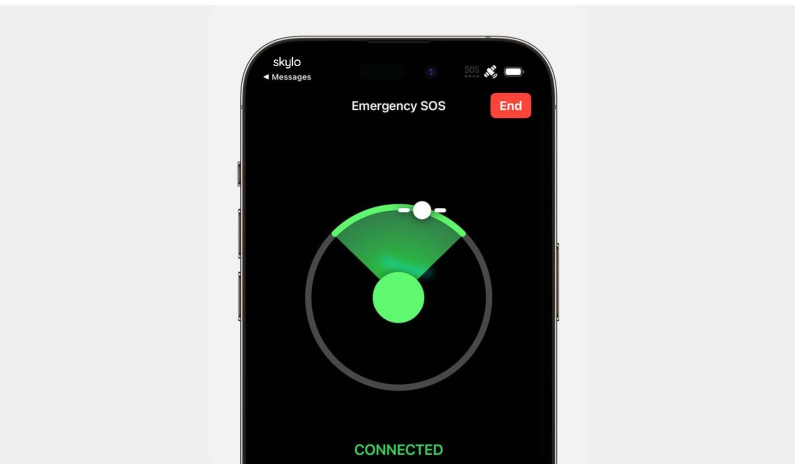
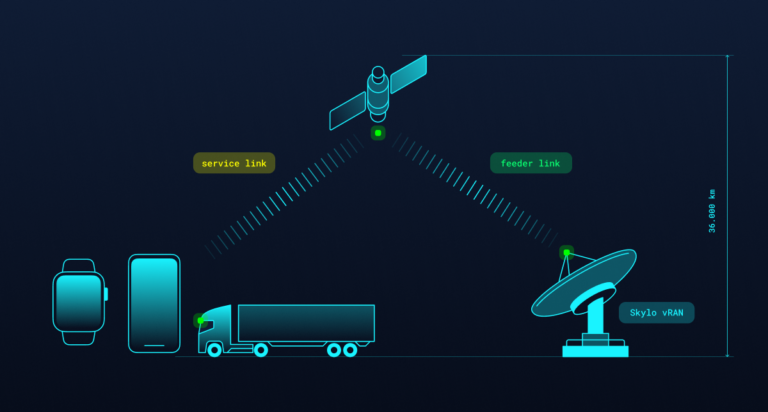
Le 11 décembre 2025, Orange est devenu le premier opérateur européen à proposer à ses abonnés l’envoi de SMS par satellite. Baptisé Message Satellite, le service permet, depuis un smartphone compatible, d’écrire à ses proches et de partager sa position là où ni le réseau mobile ni le Wi-Fi ne passent : en haute montagne, en mer, au fond d’une vallée oubliée par les antennes. Le message monte vers un satellite, redescend vers une station au sol, puis rejoint le cœur de réseau d’Orange, qui l’achemine comme n’importe quel texto. Derrière l’opérateur historique travaille un acteur encore peu connu du grand public : Skylo, une société de Mountain View, en Californie, qui ne possède pourtant ni satellite ni antenne. "Depuis 2022 nous sommes fournisseur de réseau "non terrestre", au service des opérateurs et des fabricants", explique Guillaume Kempf, directeur financier de l’entreprise.
Avant Orange, Apple avait déjà lancé sur l’iPhone son service d’appel d’urgence par satellite avec Globalstar. Google, de son côté, a aussi doté ses mobiles Pixel de la même capacité. L’américain T-Mobile a ouvert avec Starlink un service de messagerie par satellite, et les plus grands groupes technologiques mobilisent des sommes considérables pour s’emparer des fréquences et des orbites. La promesse : qu’à terme, le téléphone bascule, sans que son utilisateur s’en aperçoive, d’une antenne posée sur un toit ou en haut d’un pylône à une antenne dans le ciel. Mais entre la promesse et la réalité, les questions techniques, réglementaires et commerciales restent encore nombreuses.
Immobilité ou mouvement
Pour comprendre ce qui se joue, il faut lever les yeux. Les premières offres grand public, comme celle de Skylo, s’appuient sur des satellites géostationnaires, placés à environ 36 000 kilomètres d’altitude et immobiles par rapport à la Terre. Leur atout : quelques satellites suffisent à couvrir un continent. Leur limite : la distance impose un délai de transmission et une capacité réduite, adaptée à de "petits paquets" de données, un SMS ou un signal de détresse, plutôt qu’à une conversation ou à la navigation sur internet. Skylo assure tout de même que des appels vocaux sont déjà possibles par satellite, sans trop de la latence, et propose cette possibilité à ses clients. Mais la véritable rupture viendra des constellations en orbite basse, qui, elles, gravitent à quelques centaines de kilomètres, voire un peu plus de mille, et ouvrent la porte à la voix et à la donnée en continu. "Entre un satellite géostationnaire et un satellite en orbite basse, la différence de latence est d’un ordre de grandeur de dix à vingt fois", précise Guillaume Kempf.
La contrepartie de cette proximité, c’est le mouvement permanent des satellites en orbite basse. Pour garantir une connexion permanente, il faut donc qu’à chaque instant plusieurs engins survolent la zone, d’où des flottes de centaines, voire de milliers de satellites. SpaceX dit avoir achevé au printemps 2026 le déploiement d’environ 650 satellites de première génération dédiés à la connexion directe des téléphones. AST SpaceMobile a fait le choix inverse : des engins géants, dotés d’antennes déployées de plus de 220 mètres carrés, avec lesquels l’entreprise revendique des débits particulièrement élevés.
Ces progrès reposent sur un socle commun : les normes. Le 3GPP, l’organisme qui définit les standards de la téléphonie mobile, a intégré les "réseaux non terrestres" à ses spécifications, ce qui permet à un téléphone du commerce de dialoguer avec un satellite, sans avoir besoin d’une antenne dédiée. Encore faut-il que la puce soit compatible avec les bandes de fréquences satellitaires, que la batterie ne s’épuise pas en quelques heures à chercher le signal et que le logiciel gère le passage d’un réseau à l’autre. Skylo se positionne également comme intermédiaire entre les fabricants de puces, comme Qualcomm, et les constructeurs de terminaux, en délivrant sa propre certification aux puces adaptées à ces nouveaux usages.
Des zones blanches aux colliers de bétail
Le premier usage est le plus évident : se connecter là où aucun réseau ne passe. Et spécialement lorsqu’on se trouve en difficulté et qu’on a besoin d’assistance. Le service d’urgence est ainsi celui qui ouvert la voie. "Personne ne sait quand il aura besoin de lancer un SOS", souligne Guillaume Kempf, qui cite pêle-mêle les accidents de la route et les accidents de ski. Skylo a aussi constaté un "effet bon samaritain" : bien souvent, ce n’est pas la victime qui alerte les secours, mais un passant. De quoi donner au service une dimension "presque d’utilité publique". Le modèle économique de ce service est intéressant pour Skylo : ce que payent les opérateurs ou fabricants, ce n’est pas l’usage mais, comme une assurance, la garantie d’y avoir accès en cas de besoin. En clair, aujourd’hui l’entreprise facture l’accès, même si personne n’utilise le service. Les sommes en jeu sont pour l’instant modestes, ce qui explique que ce service, dans lequel l’industrie investit pourtant des dizaines de milliards de dollars, est aujourd’hui, pour l’essentiel, offert à l’utilisateur final. Apple propose son SOS par satellite gratuitement depuis 2022, une gratuité initialement annoncée pour deux ans et toujours prolongée. Google a suivi la même voie sur ses Pixel. Orange avait prévu six mois sans frais avant une facturation de 5 euros par mois ; la période gratuite a été repoussée jusqu’à fin décembre 2026. Tous ont annoncé leur volonté de facturer, mais aucun n’a encore franchi le pas.
Mais avec le développement des constellations, les usages pourraient devenir plus nombreux que le simple SOS. Le recours au satellite serait ainsi une option, face aux importants coûts d’installation de réseaux terrestres dans des zones à faible densité de population. Ainsi, aux États-Unis, selon les chiffres avancés par Skylo, les réseaux terrestres couvrent environ 94 % de la population, mais seulement 40 % du territoire. Le satellite enregistre d’ailleurs déjà des taux d’usage élevés dans des États peu peuplés comme le Montana ou l’Idaho. Mais pas uniquement : à vingt minutes de San Francisco, sur la côte, le signal disparaît, et en ville même, des règles d’urbanisme interdisant l’installation d’antennes laissent certains pâtés de maisons sans couverture. Le satellite pourrait aussi jouer un rôle de roue de secours lors des pannes et des crises, quand une tempête ou un incendie met les antennes hors service, et, à plus long terme, transformer l’itinérance. Aujourd’hui, franchir une frontière impose une coupure puis une reconnexion au réseau d’un opérateur étranger. Le satellite, lui, se joue des frontières et peut permettre une continuité de service où que l’on se trouve. Avec évidemment des limites : la capacité d’un satellite reste bornée. Il ne saurait pas par exemple absorber le trafic d’une métropole privée de réseau, et peine à desservir l’intérieur des bâtiments.
Au-delà des smartphones, les objets connectés constituent un second marché. Les montres Garmin les plus récentes peuvent par exemple déjà envoyer des alertes et des messages via le satellite. Dans l’agriculture, des colliers équipent le bétail laissé en liberté une partie de l’année pour pouvoir le géolocaliser ; en Australie, des capteurs surveillent l’irrigation ou les réseaux d’énergie ; la logistique et le maritime suivent. L’automobile est une autre cible : les nouvelles voitures sont équipées de systèmes pour alerter les secours en cas d’accident, mais qui reposent encore en grande partie sur des cartes SIM et le réseau mobile. Demain, le recours au satellite pourrait être généralisé, avec des puces permettant aux smartphones compatibles de basculer entre réseau cellulaire et satellite. Skylo compte d'ailleurs BMW parmi ses investisseurs.
En plus du sujet de la couverture réseau mobile actuel, se pose aussi la question de sa capacité à absorber toujours plus de données. Aujourd’hui, des millions d’appareils connectés, certains pilotés par l’intelligence artificielle, émettent bien plus de données qu’ils n’en reçoivent. "Jusqu’à présent, les réseaux étaient surtout sollicités en téléchargement ; ces appareils vont devoir énormément remonter d’informations", observe-t-on chez Skylo. "Pour une machine qui prend des décisions en permanence, comme un robot livreur par exemple, une perte de connexion peut coûter cher, et le satellite peut faire partie de la réponse".
Intégrés contre agrégateurs
Reste à savoir sous quelle forme. Aujourd’hui, deux modèles économiques s’affrontent. D’un côté, les opérateurs de constellations intégrés, qui conçoivent, lancent et exploitent leurs propres satellites. SpaceX en est le chef de file : son service, rebaptisé Starlink Mobile, revendiquait au printemps 2026 plus de 10 millions d’abonnés et 16 millions d’utilisateurs uniques, grâce à des partenariats avec T-Mobile aux États-Unis, Rogers au Canada, KDDI et NTT Docomo au Japon ou Kyivstar en Ukraine. Lancé gratuitement fin avril 2026, le service de Docomo aurait attiré environ 5 millions d’abonnés en deux mois. AST SpaceMobile, son principal challenger, revendique des accords avec près de 60 opérateurs représentant plus de 3 milliards d’abonnés, dont AT & T, Verizon et Vodafone. Après l’échec d’un lancement en avril sur la fusée New Glenn de Blue Origin, l’entreprise texane a enchaîné les mises en orbite sur des lanceurs de SpaceX, son concurrent, et prépare des services en version bêta d’ici à la fin de 2026. Amazon, enfin, prévoit de déployer à partir de 2028 un système dédié à la connexion directe des terminaux au sein de sa constellation Leo, l’ex-projet Kuiper.
De l’autre côté, on trouve des agrégateurs, à l’image de Skylo, qui n’opèrent pas de constellation, mais louent des capacités à des opérateurs et exploitent des stations au sol et se chargent de l’interconnexion avec le cœur de réseau des opérateurs, de la supervision, du support et de la facturation des flux. Leur valeur ajoutée tient dans un mot : "multifournisseur". "Avec nous, un opérateur a accès à deux, trois, quatre ou cinq réseaux de satellites", explique Guillaume Kempf, qui y voit une réponse à la contrainte physique de capacité de chaque constellation. "La combinaison de plusieurs flottes restera le meilleur moyen de garantir un service continu, sans trou", assure-t-il. C’est aussi un moyen, pour les opérateurs, de ne pas dépendre d’un seul fournisseur de signal satellite. Ce positionnement a séduit Verizon aux États-Unis, Deutsche Telekom et Orange en Europe, ainsi que Google et Samsung côté terminaux. Il en fait aussi un partenaire ambigu des constellations : "Nos concurrents sont aussi ceux avec qui nous travaillons", reconnaît-il, puisque rien n’empêche un SpaceX de traiter directement avec un opérateur. Mais cette frontière pourrait bouger avec l’arrivée des réseaux en orbite basse et qui, à l’image d’AST, d’Amazon ou de SpaceX, visent une couverture mondiale à l’horizon 2028.
La course aux fréquences et aux milliards
Si l’encombrement s’annonce en orbite dans le ciel, il en est de même sur terre, côté fréquences, qui sont une ressource rare. En septembre 2025, SpaceX a déboursé environ 17 milliards de dollars pour racheter à EchoStar ses licences dans les bandes AWS-4 et H, avant de compléter l’opération par un second achat d’environ 2,6 milliards. L’objectif affiché : bâtir une nouvelle génération de satellites offrant une capacité cent fois supérieure à la première, sur des fréquences dont SpaceX est propriétaire, au lieu de dépendre de celles louées à T-Mobile. L’opération a mis fin, de fait, aux ambitions d’EchoStar de lancer sa propre constellation. Amazon a répliqué en avril 2026 en annonçant le rachat de Globalstar pour près de 11,6 milliards de dollars, l’une des plus grosses acquisitions de son histoire. Le groupe met la main sur une flotte de plus de 80 satellites et, surtout, sur un portefeuille de fréquences mobiles par satellite. Dans la foulée, Apple, qui détenait 20 % de Globalstar et s’était réservé 85 % de sa capacité, a conclu un accord pour qu’Amazon Leo alimente les fonctions satellitaires de l’iPhone et de l’Apple Watch. La finalisation est attendue en 2027. Face à ces géants, les opérateurs s’organisent. Le 14 mai 2026, AT & T, Verizon et T-Mobile, pourtant concurrents acharnés, ont annoncé une coentreprise destinée à mettre en commun une partie de leurs fréquences et à fédérer l’offre des fournisseurs satellitaires, formellement constituée début octobre. Le principe : un guichet unique, ouvert à plusieurs constellations et fondé sur des spécifications communes, sans remettre en cause les accords existants de chaque opérateur. Plusieurs analystes y voient une protection contre l’influence grandissante de SpaceX, susceptible à terme de s’adresser directement aux abonnés.
L’Europe, de son côté, tente de ne pas rester simple spectatrice. Eutelsat, propriétaire de la constellation OneWeb, a bouclé fin septembre 2025 une augmentation de capital de 1,5 milliard d’euros, soutenue par l’État français, qui en détient désormais près de 30 %. Le groupe pilotera le segment en orbite basse d’IRIS², la constellation souveraine européenne dont le contrat de concession est évalué à 10,6 milliards d’euros et la mise en service prévue en 2030. Vodafone, de son côté, a créé avec AST SpaceMobile une coentreprise européenne, SatCo, en vue des prochaines attributions de fréquences.
Un marché encore à définir
Reste à chiffrer la taille du futur marché. Sur ce point, les estimations divergent fortement. Le cabinet Omdia prévoit que les services satellitaires directs vers smartphone toucheront 411 millions d’utilisateurs actifs mensuels et généreront près de 12 milliards de dollars de revenus en 2030. MarketsandMarkets, qui retient une définition plus étroite, table sur 2,6 milliards seulement à la même échéance. L’écart tient surtout au périmètre retenu, de la simple messagerie d’urgence au haut débit mobile. D’autant que, pour l’heure, l’essentiel du parc de smartphones n’est pas encore compatible, même si les analystes de Counterpoint estiment que près de la moitié des appareils vendus en 2030 le seront.
Sur le terrain, les premiers modèles de prix restent hésitants : inclusion dans les forfaits haut de gamme, option payante, gratuité totale pour fidéliser. Pour les opérateurs, l’enjeu dépasse la question du coût : il s’agit de supprimer un irritant majeur, la perte de réseau, et de ne pas laisser un acteur tiers s’installer dans la relation avec l’abonné. C’est l’une des raisons pour lesquelles ils privilégient des partenaires qui restent en coulisses, sous leur propre marque. Mais aussi pour des questions de souveraineté : confier la continuité des communications à un fournisseur unique, a fortiori extra-européen, pose question aux États comme aux régulateurs. La récente coupure de Starlink en Ukraine a ainsi pu donner à réfléchir sur le poids que peut prendre un fournisseur d’accès…
Alors que les constellations se développent, que les smartphones s’adaptent, que les coûts chutent et que les cas d’usage se multiplient, les experts des télécoms considèrent malgré tout que le réseau terrestre restera le socle des communications, et le satellite un complément… mais pas un gadget. Le satellite cessera d’être un simple recours lorsque tout le reste a échoué, mais fera partie du maillage. Ainsi, au-delà des zones blanches, le satellite répond au "one bar problem" : lorsque le réseau affiché devient trop faible pour garantir une connexion fiable, il prend le relais avant la coupure complète. "Ce sera un véritable arbitrage, à chaque instant, sur la meilleure qualité de réseau disponible", estime Guillaume Kempf. Le satellite s’inscrivant alors dans l’infrastructure globale des opérateurs au même titre que les câbles sous-marins ou la fibre optique. Au point que, bientôt, la question "Tu m’appelles d’où ?" pourrait n’avoir plus guère d’importance.